
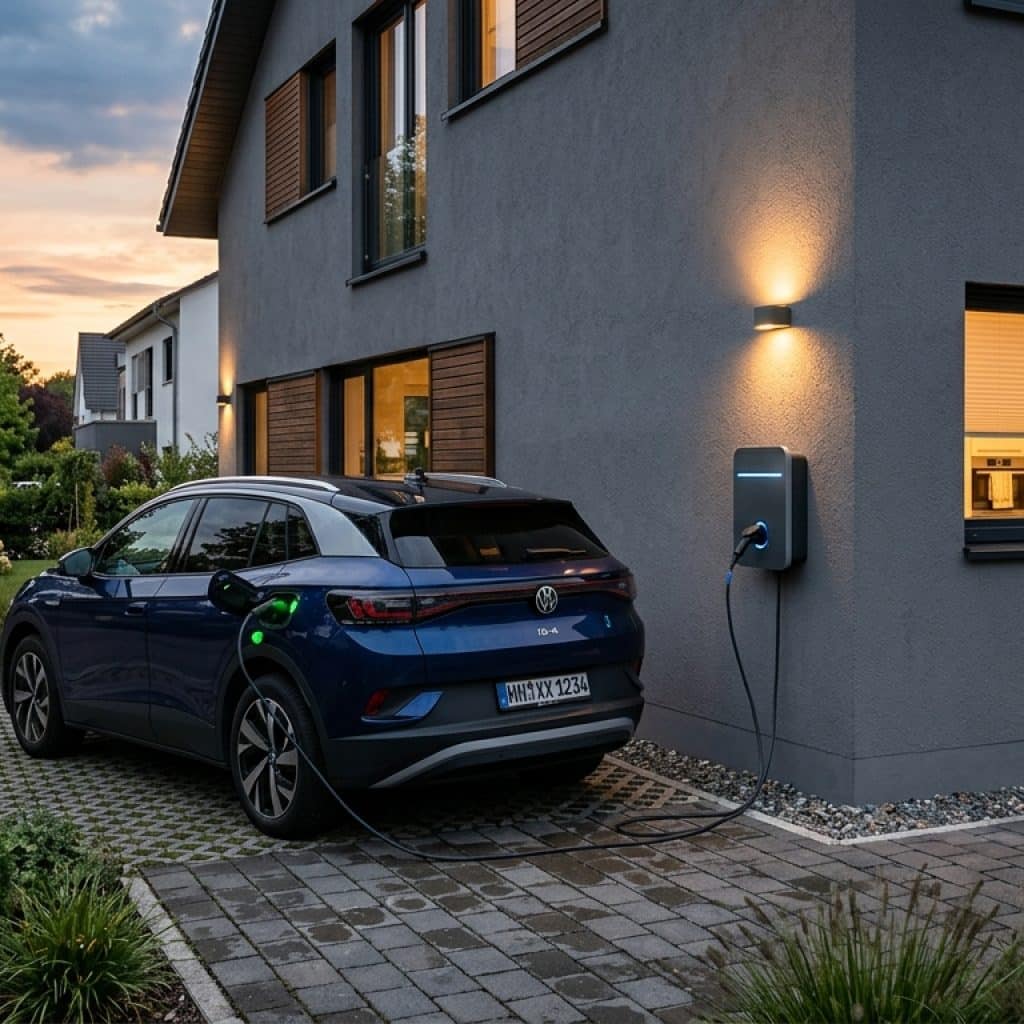
Wer als Arbeitnehmer einen betrieblichen Elektro- oder Hybridwagen auch privat nutzen darf und das Fahrzeug zu Hause lädt, kann vom Arbeitgeber einen steuerfreien Ersatz für die selbst gezahlten Stromkosten erhalten. Das Bundesfinanzministerium hat mit einem Schreiben vom 21. Juli 2026 klargestellt, wie dieser Auslagenersatz ab dem Jahr 2026 konkret zu berechnen ist.
Warum sich die Regeln geändert haben
Bislang gab es monatliche Pauschalbeträge, die Arbeitgeber ihren Beschäftigten lohnsteuerfrei erstatten konnten. Diese Pauschalbeträge entfallen zum Jahresbeginn 2026. Stattdessen kommt nun eine sogenannte Strompreispauschale zum Einsatz, die sich an der tatsächlich geladenen Strommenge orientiert. Grundlage ist ein Schreiben des BMF vom 11. November 2025.
Pflicht zur Aufzeichnung des Stromverbrauchs
Eine zentrale Bedingung für den steuerfreien Ersatz ist ab 2026 die genaue Aufzeichnung der zu Hause geladenen Strommenge. Erforderlich ist dafür ein separater Stromzähler, der speziell das Laden des Dienstwagens erfasst. Das kann ein fest installiertes Gerät sein, etwa an der Wallbox, oder eine fahrzeuginterne Messung. Der Zähler muss dabei nicht die strengen Anforderungen des Eichrechts erfüllen.
Zwei Wege zur Berechnung der Stromkosten
Arbeitgeber und Arbeitnehmer können zwischen zwei Methoden wählen:
- Tatsächliche Stromkosten: Die nachgewiesene Strommenge wird mit dem individuellen Strompreis des Haushaltstarifs multipliziert. Neben dem reinen Verbrauchspreis pro Kilowattstunde fließt dabei auch ein anteiliger Grundpreis ein. Bei einem dynamischen Stromtarif darf auf den monatlichen Durchschnittspreis zurückgegriffen werden. Eine eigene Photovoltaikanlage auf dem Dach bleibt aus Vereinfachungsgründen unberücksichtigt.
- Strompreispauschale: Wer den Aufwand einer individuellen Berechnung vermeiden möchte, kann den vom Statistischen Bundesamt halbjährlich veröffentlichten Durchschnittsstrompreis für private Haushalte ansetzen. Maßgeblich ist der Wert für das erste Halbjahr des vorangegangenen Kalenderjahres bei einem Jahresverbrauch zwischen 5.000 und unter 15.000 Kilowattstunden. Dieser Preis wird auf volle Cent abgerundet und dann mit der nachgewiesenen Lademenge multipliziert. Die Pauschale deckt sämtliche heimischen Ladekosten ab und gilt auch bei Photovoltaikanlagen oder dynamischen Tarifen.
Einheitliche Wahl für das gesamte Wirtschaftsjahr
Wichtig: Die Entscheidung zwischen tatsächlichen Kosten und Strompreispauschale muss einheitlich für das gesamte Wirtschaftsjahr getroffen werden. Ein unterjähriger Wechsel ist nicht zulässig.
Übergangsregelung bis Ende Juli 2026
Für den Zeitraum bis zum 31. Juli 2026 dürfen Arbeitgeber noch nach den alten Regeln vorgehen. Ab dem 1. August 2026 gelten die neuen Vorgaben verbindlich für alle Wirtschaftsjahre, die nach dem 31. Dezember 2025 begonnen haben.
Für Unternehmen mit mehreren Dienstwagen oder einer gemischten Flotte aus Elektro- und Hybridfahrzeugen kann die Umstellung auf die neue Systematik einigen administrativen Aufwand bedeuten. Eine frühzeitige Abstimmung mit dem Steuerberater empfiehlt sich, um die passende Methode zu wählen und die Aufzeichnungspflichten korrekt umzusetzen. Grundlage ist das BMF-Schreiben vom 21. Juli 2026, Aktenzeichen V C 6 – S 2177/00016/042/056 und IV C 5 – S 2334/00087/015.
Quelle: Haufe: Steuer
Dieser Beitrag wurde mit Unterstützung von KI erstellt und redaktionell geprüft.





